Réglementation incentive 2026 : le guide pour récompenser sans risque Urssaf
Mis à jour le
Un challenge commercial qui cartonne, des revendeurs survoltés, des récompenses qui font vraiment plaisir… et, quelques mois plus tard, un courrier de l’Urssaf qui vient tout gâcher. Le scénario est plus courant qu’on ne le pense. En matière d’incentive, la réglementation ne laisse aucune place à l’approximation : selon qui reçoit la récompense, sa nature et son montant, le traitement social et fiscal des dotations change du tout au tout.
Et 2026 ajoute une subtilité que beaucoup d’entreprises n’ont pas encore intégrée : le Smic a été revalorisé deux fois, ce qui a déplacé en cours de route tous les seuils.
Ce guide remet tout à plat, chiffres en euros à l’appui, pour que vos programmes restent aussi motivants que sereins.
- Incentive interne (vos propres salariés) : la récompense est un complément de rémunération, soumis aux cotisations sociales habituelles.
- Incentive externe (vendeurs de vos revendeurs, distributeurs, partenaires) : un régime spécifique s’applique, avec une contribution libératoire de 20 % sous conditions.
- Depuis le 1er juin 2026, les seuils se calculent sur un Smic mensuel brut de 1 867,02 €.
- Rien n’est dû jusqu’à 280,05 € par an et par bénéficiaire (barème général) ou 186,70 € par opération (chèques et cartes cadeaux, 4 opérations maximum par an).
- Gérants ou indépendants : on bascule sur le cadre des cadeaux d’affaires, avec une TVA récupérable jusqu’à 73 € TTC par bénéficiaire et par an.
- Le réflexe qui protège : tracer chaque attribution, informer l’employeur, déclarer les montants.
Guide de lecture
Incentive : que dit vraiment la loi ?
En bref : un incentive est une récompense attribuée pour motiver une personne à atteindre un objectif précis. Juridiquement, tout se joue sur une question : le bénéficiaire est-il votre salarié, celui d’une autre entreprise, ou un professionnel indépendant ?
Le terme recouvre tous les dispositifs d’incentive en entreprise qui stimulent l’engagement : challenges commerciaux, programmes de fidélité BtoB, opérations de lancement produit, animation d’un réseau de distribution… La réglementation, elle, distingue trois situations.
La stimulation interne : vous récompensez vos propres équipes
Vos commerciaux dépassent leurs objectifs trimestriels, vous leur offrez une prime, un voyage ou une sélection de cadeaux. L’employeur et l’organisateur ne font qu’un : pour l’administration, l’avantage est lié au contrat de travail et relève du droit commun, comme un élément de salaire.
La stimulation externe : vous récompensez le personnel d’une autre entreprise
C’est le cas d’un fabricant qui anime les vendeurs de ses distributeurs, ou d’un grossiste qui challenge les équipes de ses revendeurs. L’entreprise qui récompense devient le « tiers attribuant » : elle gratifie des collaborateurs qui ne sont pas les siens, en contrepartie d’une activité menée dans son intérêt (vendre, recommander ou prescrire ses produits). C’est précisément cette situation que vise le dispositif spécifique, avec ses barèmes et sa contribution libératoire.
Bon à savoir : un geste fait au personnel d’une entreprise cliente sans contrepartie commerciale (un simple remerciement, sans lien avec un objectif de vente) sort de ce champ.
Le cas des bénéficiaires non salariés
Votre opération cible des gérants majoritaires, des artisans installateurs ou des agents indépendants ? Ils ne sont salariés de personne : le dispositif des tiers ne s’applique pas. L’entreprise qui offre applique le cadre des cadeaux d’affaires (TVA, déductibilité), et le bénéficiaire déclare lui-même l’avantage dans ses revenus professionnels.
| Qui est gratifié ? | Régime applicable |
|
|
|
| Vos propres salariés | Droit commun (cotisations sociales) |
| Les salariés d’un revendeur ou d’un partenaire | Dispositif spécifique des tiers |
| Un gérant non salarié ou un indépendant | Cadeaux d’affaires + déclaration par le bénéficiaire |
Avant de choisir une récompense, identifiez la case de vos bénéficiaires : c’est elle qui détermine tout le reste.
💡À lire aussi : Fiscalité et cadeaux d’affaires : ce qu’il faut savoir sur le sujet
Cadeaux de marque, articles promotionnels, dotations personnalisées… Aktiva2 s’occupe de tout
Des récompenses pour toutes vos opérations : commerciales, promotionnelles, marketing…
Sourcing sur-mesure selon vos besoins
Large choix de produits (+ de 250 grandes marques de produits, goodies, textiles, et équipements)
Gestion complète par Aktiva2 : achat, logistique, livraison, SAV
Personnalisation possible (marquage, broderie, impression)
Ce qui change en 2026 : deux Smic, deux barèmes
En bref : les seuils de la stimulation externe sont indexés sur le Smic mensuel brut, qui a augmenté deux fois en 2026 : 1 823,03 € au 1er janvier, puis 1 867,02 € depuis le 1er juin. Tous les plafonds ont donc bougé en milieu d’année.
C’est la vraie nouveauté 2026, et elle passe souvent inaperçue. Le Smic sert de référence à toutes les tranches : la franchise, la zone de contribution libératoire à 20 % et la bascule vers les cotisations de droit commun. Quand il augmente, vos marges de manœuvre augmentent avec lui… à condition d’utiliser le bon chiffre.
| Seuil | Ce qu’il déclenche | Janvier à mai 2026 | Depuis le 1er juin 2026 |
|
|
|||
| 10 % du Smic | Franchise par opération (chèques et cartes cadeaux) | 182,30 € | 186,70 € |
| 15 % du Smic | Franchise annuelle (barème général) | 273,45 € | 280,05 € |
| 70 % du Smic | Plafond par opération (titres cadeaux) | 1 276,12 € | 1 306,91 € |
| 1,5 Smic | Bascule en droit commun | 2 734,55 € | 2 800,53 € |
Et pour une opération à cheval sur juin ?
C’est la question piège de 2026. Un challenge lancé en mars et clôturé en septembre peut relever de deux références selon la date d’attribution des récompenses. Par prudence, raisonnez avec les seuils les plus bas (ceux de janvier) pour calibrer vos dotations, puis faites valider la méthode par votre expert-comptable au moment de la déclaration.
Ce qui ne bouge pas
Le reste de l’architecture est stable : contribution libératoire à 20 %, limite de 4 opérations par an pour le barème des chèques et cartes cadeaux, TVA récupérable jusqu’à 73 € TTC sur les cadeaux d’affaires, et relevé des frais généraux obligatoire au-delà de 3 000 € sur l’exercice.
💡À lire aussi : Comptabiliser vos cadeaux clients
Récompenser ses propres équipes : le régime de la stimulation interne
En bref : quand vous récompensez vos propres salariés pour leurs performances, l’administration considère la récompense comme un élément de rémunération. Prime, chèques cadeaux, objet ou voyage : tout est soumis aux cotisations sociales et à l’impôt sur le revenu, quelle que soit la forme choisie.
C’est le point que beaucoup d’entreprises découvrent trop tard : changer la forme de la gratification ne change pas son statut. Un cadeau lié à un objectif reste un complément de salaire.
Primes et bonus : la voie la plus simple, mais la plus coûteuse
Les primes de challenge s’intègrent directement à la fiche de paie. Simples à mettre en place, lisibles pour l’équipe, mais lourdes pour le budget : entre charges patronales et salariales, une partie de l’enveloppe ne profite jamais au collaborateur.
Cadeaux, chèques et avantages en nature : même traitement
Offrir un objet plutôt qu’une prime ne permet pas d’échapper aux cotisations. Un téléviseur, une carte prépayée ou une récompense choisie sur catalogue sont des avantages en nature, évalués à leur prix TTC et intégrés au bulletin. Ce qui change, c’est la perception : à coût égal, un avantage choisi et tangible marque bien davantage qu’une ligne de plus sur la fiche de paie.
Les voyages incentive : récompense ou séminaire ?
Un voyage essentiellement touristique offert aux meilleurs vendeurs est un avantage en nature. Un séminaire au contenu réellement professionnel (formation, ateliers, réunions de travail) peut en revanche relever des frais professionnels. La frontière est fine : conservez le programme détaillé de chaque journée.
L’erreur à éviter : croire que la tolérance des 200 € couvre vos challenges
L’Urssaf tolère que les cadeaux et bons d’achat offerts aux salariés échappent aux cotisations dans la limite de 5 % du plafond mensuel de la Sécurité sociale (PMSS), soit 200 € en 2026, par événement. Mais cette tolérance vise uniquement des événements : Noël, naissance, mariage ou PACS, départ à la retraite, rentrée scolaire…
Une récompense liée à la performance n’est pas un événement. Un chèque cadeau de 150 € offert au meilleur commercial du trimestre reste soumis aux cotisations, même remis en décembre : les inspecteurs regardent le motif, pas la date.
Les leviers pour optimiser sans risque
- La reconnaissance non financière : classements, trophées symboliques, mise en avant des réussites. Aucune cotisation, et un vrai poids dans la motivation au quotidien.
- L’intéressement, pour une performance collective : son cadre social est plus favorable qu’une prime classique (à étudier avec votre expert-comptable).
- Des récompenses choisies plutôt qu’imposées : à budget identique, laisser chacun sélectionner augmente la valeur perçue.
- Un règlement écrit dès le lancement : objectifs, critères d’attribution, montants.
En interne, l’enjeu n’est pas d’échapper aux cotisations, mais de maximiser l’impact de chaque euro investi.
Laissez-nous vous accompagner…
Stimulation externe : le régime spécifique Urssaf décrypté
En bref : quand vous récompensez les salariés d’une autre entreprise (revendeurs, distributeurs, réseaux partenaires), vous pouvez, sous conditions, remplacer les cotisations classiques par une contribution libératoire de 20 %. Deux barèmes coexistent : un barème général, calculé à l’année, et un barème titres cadeaux (chèques, cartes, coffrets), calculé par opération.
Quelles activités sont concernées ?
Ce mécanisme de faveur est réservé aux activités commerciales ou en lien direct avec les clients, là où il est d’usage qu’un fournisseur récompense les vendeurs d’un autre : distribution et grands magasins, cosmétique, parfumerie et parapharmacie, concessions automobiles, banque et assurance, et plus largement les salariés recevant des chèques ou cartes cadeaux dans le cadre d’opérations de stimulation des ventes.
Quels avantages entrent dans le dispositif ?
Sommes d’argent, bons d’achat, cartes, objets, avantages en nature, et même le prêt d’un produit utilisable hors temps de travail (un véhicule de démonstration pour le week-end, par exemple). Sortent en revanche du champ : les avantages d’un CSE, les échantillons de test et les séminaires professionnels organisés avec l’accord de l’employeur, hors congés et sans accompagnant.
Le barème général : la logique annuelle
Il s’applique dès que vos récompenses ne sont pas exclusivement des titres cadeaux : objets, expériences, lots mixtes. Le calcul se fait par bénéficiaire et par an, toutes opérations confondues.
| Montant annuel par bénéficiaire (depuis juin 2026) | Ce qui est dû |
|
|
|
| Jusqu’à 280,05 € | Rien |
| De 280,05 € à 2 800,53 € | Prélèvement de 20 % sur cette fraction |
| Au-delà de 2 800,53 € | Droit commun |
Exemple : un vendeur reçoit 800 € de récompenses sur l’exercice. Le prélèvement porte sur 519,95 €, soit 104 € à verser. Le vendeur, lui, ne paie rien.
Le barème titres cadeaux : la logique par opération
Plus avantageux, il est réservé aux opérations qui distribuent exclusivement des titres cadeaux (chèques, cartes, coffrets) émis par une société spécialisée. Le calcul se fait par bénéficiaire et par opération, dans la limite de 4 opérations par an.
| Montant par opération et par bénéficiaire (depuis juin 2026) | Ce qui est dû |
|
|
|
| Jusqu’à 186,70 € | Rien |
| De 186,70 € à 1 306,91 € | Prélèvement de 20 % sur cette fraction |
Deux conditions de sortie : une opération qui dépasse 1 306,91 € pour un même vendeur, ou plus de 4 opérations sur douze mois. Le calcul repasse alors sur le cumul annuel du barème général.
Quand le droit commun reprend la main
Le dispositif de faveur tombe si les plafonds sont dépassés, si l’activité du bénéficiaire n’est pas visée, ou si l’entreprise qui récompense appartient au même groupe que l’employeur. Sont alors dues les cotisations de Sécurité sociale, la retraite complémentaire, la CSG-CRDS et la contribution solidarité autonomie (mais ni l’assurance chômage, ni l’AGS, ni le Fnal, ni le versement mobilité).
Points et catalogue : quel barème appliquer ?
Tout dépend de ce que les points permettent d’obtenir et de qui les émet :
- des points assimilables à un titre cadeau émis par un émetteur spécialisé peuvent relever du barème titres cadeaux, la valeur retenue étant en principe celle des points consommés ;
- des points donnant accès à des objets ou expériences livrés par le prestataire s’analysent plutôt comme un avantage en nature, soumis au barème général.
Ce dernier n’a rien d’un mauvais choix : sa logique annuelle évite la limite des 4 opérations et convient parfaitement aux programmes qui vivent toute l’année.
Demandez à votre prestataire sous quel barème ses récompenses sont traitées, et faites valider ce choix par votre expert-comptable.
Clients, dirigeants, indépendants : quand on passe aux cadeaux d’affaires
En bref : quand la gratification va à une entreprise cliente ou à un professionnel indépendant, on sort du dispositif des tiers pour entrer dans le cadre fiscal des cadeaux d’affaires : TVA récupérable jusqu’à 73 € TTC par bénéficiaire et par an, déductibilité si la dépense sert l’intérêt de l’entreprise, et relevé spécifique au-delà de 3 000 € sur l’exercice.
Dirigeant, gérant, indépendant : qui relève de quoi ?
| Bénéficiaire | Statut social | Ce qui s’applique |
|
|
||
| Président de SAS ou SASU | Assimilé salarié | Dispositif des tiers |
| Gérant majoritaire de SARL | Travailleur indépendant | Cadeaux d’affaires + déclaration par le bénéficiaire |
| Artisan, agent commercial | Travailleur indépendant | Cadeaux d’affaires + déclaration par le bénéficiaire |
| L’entreprise cliente elle-même | Personne morale | Cadeaux d’affaires |
Bon à savoir : précisez dans votre règlement que les participants indépendants doivent déclarer ce qu’ils reçoivent. C’est une marque de transparence appréciée.
La TVA : récupérable jusqu’à 73 € TTC
Pour récupérer la TVA sur un cadeau offert à un client, sa valeur ne doit pas dépasser 73 € TTC par bénéficiaire et par an, en cumul : deux présents de 50 € au même client sur douze mois font sauter la récupération sur le second. Au-delà, le geste reste possible, mais la TVA devient une charge.
Pour vos cadeaux clients ponctuels, le sourcing produit d’Aktiva2 permet justement de concevoir des objets personnalisés calibrés sous ce seuil, sans rogner sur la qualité perçue.
Déductibilité et relevé des frais généraux
Un cadeau offert à un partenaire commercial est déductible du résultat s’il sert l’intérêt direct de l’entreprise et reste proportionné à l’enjeu. Au-delà de 3 000 € de cadeaux sur l’exercice, ils doivent figurer dans le relevé détaillé des frais généraux, joint à votre déclaration de résultats. Un oubli peut entraîner une amende lors d’un contrôle fiscal.
Le cas des voyages offerts aux clients
La TVA sur le transport de personnes et l’hébergement de tiers n’est en principe pas récupérable : les voyages offerts à des clients coûtent donc plus cher qu’il n’y paraît.
Des secteurs très encadrés
- les professionnels de santé, soumis à un dispositif spécifique sur les avantages reçus ;
- les acheteurs publics, pour qui toute gratification peut poser un problème de probité ;
- les grandes entreprises dotées d’une politique anticorruption, avec leur propre plafond de cadeaux acceptés.
Avant de lancer une campagne auprès d’acheteurs professionnels, renseignez-vous sur leurs politiques internes.
Obligations : qui fait quoi entre l’entreprise et son fournisseur d’incentives ?
En bref : les obligations pèsent sur l’entreprise qui organise le challenge (le tiers attribuant), pas sur son prestataire : informer l’employeur des bénéficiaires, déclarer et payer les sommes dues, conserver un récapitulatif complet. Le fournisseur, lui, fournit les données qui rendent ces formalités simples.
Les obligations de l’entreprise organisatrice
- informer l’employeur de chaque bénéficiaire des avantages attribués ;
- déclarer et payer auprès de l’Urssaf (ou de la CGSS) dont elle dépend ;
- tenir un récapitulatif : identité des collaborateurs gratifiés, employeur, montants, dates ;
- conserver ces éléments pour un éventuel contrôle.
Pour la part soumise à la contribution libératoire, deux rythmes sont possibles : après chaque versement, ou une seule fois sur l’exercice, au plus tard avec la dernière déclaration.
Bon à savoir : choisissez votre barème avant le premier challenge, en même temps que vos objectifs. Changer de logique en cours de route fragilise votre position en cas de contrôle.
Et l’employeur des bénéficiaires ?
Il n’a rien à déclarer, mais doit conserver les informations reçues : c’est ce document qui prouve, lors d’un contrôle chez lui, que les avantages perçus par ses collaborateurs ont bien été traités.
Le rôle du fournisseur
Sans obligation déclarative propre, il conditionne pourtant la qualité de votre conformité. Un bon prestataire doit vous apporter :
- un export complet des attributions, prêt à transmettre aux employeurs ;
- une facturation qui distingue la valeur des récompenses et les frais de service (seule la première entre dans le calcul) ;
- un suivi individuel pour anticiper tout franchissement de seuil ;
- une information claire sur le barème applicable.
C’est l’un des apports d’INFINITY, la plateforme d’Aktiva2 : son back-office centralise statuts, historique des points et commandes, avec un export de données qui sert directement de base à vos justificatifs. Et ce suivi transparent nourrit aussi la motivation : chaque participant voit ses performances en temps réel, et chaque palier franchi devient une vraie reconnaissance.
| Acteur | Ce qu’il doit faire |
|
|
|
| Entreprise organisatrice | Informer l’employeur, déclarer, payer, conserver le récapitulatif |
| Employeur du bénéficiaire | Conserver l’information reçue |
| Fournisseur | Fournir les données, facturer en détail, éclairer sur le barème |
| Bénéficiaire indépendant | Déclarer lui-même l’avantage |
En cas de contrôle, l’Urssaf vérifie la cohérence entre les montants attribués, déclarés et réglés. Un récapitulatif tenu à jour en continu reste votre meilleure protection.
Trois cas chiffrés pour y voir clair
En bref : un même budget peut coûter très différemment selon le statut des bénéficiaires et la nature des récompenses. Voici trois situations types, calculées avec les seuils en vigueur depuis le 1er juin 2026.
Cas n°1 : un fabricant de spas qui anime ses revendeurs
Un fabricant lance un challenge de six mois auprès de 120 vendeurs chez 40 revendeurs partenaires. Chaque vente génère des points, convertibles en objets et expériences : c’est le barème général qui s’applique.
| Profil | Nombre | Récompenses annuelles | Prélèvement par personne |
|
|
|||
| Vendeur « standard » | 110 | 600 € | 64 € |
| Top vendeur | 10 | 1 500 € | 244 € |
Le bilan : pour 81 000 € de récompenses, environ 9 480 € de prélèvement, soit 11,7 % du budget. Les vendeurs ne paient rien. Avec le seuil de janvier, le prélèvement d’un vendeur standard passerait à 65,31 € : un écart faible, qui justifie de calibrer prudemment.
Cas n°2 : un distributeur de matériel électrique et ses installateurs
Un distributeur organise un challenge de trois mois : chaque achat de ses clients génère des points. Parmi les participants, des salariés d’entreprises d’installation et des artisans à leur compte.
Pour les salariés, récompensés exclusivement en chèques et cartes cadeaux émis par un émetteur spécialisé :
| Montant reçu sur le challenge | Prélèvement |
|
|
|
| 180 € (sous le seuil de 186,70 €) | 0 € |
| 400 € | (400 − 186,70) × 20 % = 42,66 € |
Pour les artisans indépendants, le dispositif des tiers ne s’applique pas. Pour une dotation de 400 €, la TVA n’est plus récupérable (seuil de 73 € TTC dépassé), et l’artisan déclare l’avantage dans ses revenus.
À retenir : ajoutez un champ « statut » au formulaire d’inscription. Il vous évite de reconstruire les calculs après coup.
Cas n°3 : une compagnie d’assurance qui challenge ses commerciaux
Le meilleur commercial de chaque agence reçoit une carte cadeau de 150 €, remise en décembre. La direction pense que la tolérance de 200 € s’applique, puisque la remise a lieu à Noël. C’est faux : la carte récompense des performances, pas un événement. Son montant brut entre dans la fiche de paie et supporte les cotisations sociales, exactement comme des primes.
La bonne approche : intégrer la récompense en paie dès le départ, et compléter par des leviers de reconnaissance sans incidence sociale (classement visible, mise en avant en réunion, trophée symbolique). En stimulation interne, ce n’est pas la date qui compte, c’est le motif : tout ce qui sert à motiver une performance relève du droit commun.
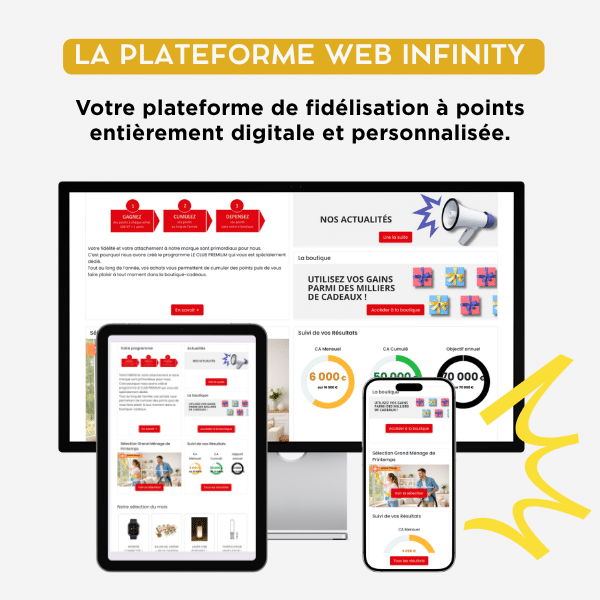
Votre programme incentive digital et personnalisé, prêt en quelques semaines
Une plateforme 100 % personnalisée à votre image
Une plateforme évolutive, facile et rapide à mettre en place
Une boutique cadeau avec + de 5 000 récompenses au choix parmi 12 univers cadeaux
Une gestion entièrement prise en charge par Aktiva2
Une intégration possible dans votre système d'information (SI)
Idées d’incentives conformes (et vraiment motivantes)
En bref : un dispositif conforme n’a pas besoin d’être fade. Les formats les plus efficaces combinent liberté de choix, mise en valeur des lauréats et une dotation calibrée sur les bons seuils.
1. Le catalogue à points sur une plateforme dédiée
Les participants cumulent des points au fil de leurs performances, puis choisissent leur lot : high-tech, maison, loisirs, expériences… Idéal pour les programmes de fidélité qui vivent toute l’année auprès de vos revendeurs. Conformité : logique annuelle du barème général, avec une franchise de 280,05 € par participant. C’est le principe d’INFINITY, avec plus de 5 000 références réparties en 12 univers.
2. Les expériences à vivre
Week-end insolite, baptême de l’air, cours avec un chef, grand événement sportif : l’expérience laisse un souvenir que l’argent ne crée pas. Conformité : avantage en nature, intégré en paie en interne, soumis au barème général en externe.
3. Les voyages incentive
Pour les meilleurs vendeurs ou les collaborateurs les plus engagés, les voyages restent un levier de motivation redoutable, surtout lorsqu’ils réunissent plusieurs partenaires. Conformité : voyage touristique ou séminaire réellement professionnel ? Seul le second sort du dispositif des tiers.
4. Les objets personnalisés à vos couleurs
Pour remercier un acheteur ou clore une campagne, l’objet personnalisé prolonge la présence de votre marque. Conformité : visez moins de 73 € TTC pour préserver la TVA, c’est tout l’intérêt du sourcing produit d’Aktiva2 pour les attentions ponctuelles.
5. La valorisation qui ne coûte rien
Classements en temps réel, podiums, badges, mise en avant des lauréats : la reconnaissance publique transforme un participant passif en participant impliqué. Conformité : aucune incidence tant qu’elle reste symbolique.
6. Les challenges collectifs
Un objectif commun à une équipe ou une agence implique tout le monde et renforce la cohésion. Conformité : répartir une dotation peut aider à rester sous les seuils, mais tout découpage artificiel d’un même challenge est sanctionné.
7. Le parrainage entre professionnels
Vos meilleurs clients sont vos meilleurs ambassadeurs. Conformité : le traitement dépend du statut du parrain (indépendant ou personnel d’une entreprise partenaire).
| Idée | Idéale pour | Effet sur la motivation |
|
|
||
| Catalogue à points | Programmes récurrents, réseaux | Fort |
| Expériences | Lauréats, temps forts | Fort |
| Voyages | Top vendeurs, partenaires clés | Très fort |
| Objets personnalisés | Acheteurs, fins de campagne | Moyen à fort |
| Valorisation des lauréats | Tous les dispositifs | Fort |
| Challenges collectifs | Équipes, agences | Fort |
| Parrainage | Réseaux professionnels | Moyen |
La règle d’or : partir de ce qui va vraiment motiver vos bénéficiaires, puis vérifier le cadre applicable. L’inverse produit des dispositifs conformes… que personne n’a envie de suivre.
Éviter un redressement Urssaf : la checklist
En bref : la plupart des redressements liés aux incentives viennent de trois erreurs : un statut mal identifié, des seuils dépassés sans suivi et des justificatifs incomplets. L’administration peut remonter sur trois ans.
Les erreurs qui coûtent le plus cher
- Confondre interne et externe : appliquer la contribution de 20 % à vos propres salariés.
- S’appuyer sur la tolérance des 200 € pour des récompenses liées aux performances.
- Fractionner artificiellement une même opération : requalification, redressement et pénalité de 20 % pour abus de droit.
- Oublier le cumul annuel ou la limite des 4 opérations.
- Ignorer les liens de groupe : récompenser les équipes d’une filiale fait basculer en droit commun.
La checklist
Avant le lancement
- Identifier le statut de chaque catégorie de bénéficiaires
- Vérifier que leur activité entre dans le champ visé
- Choisir le barème et s’y tenir sur l’exercice
- Calibrer les récompenses avec les seuils les plus prudents
- Rédiger un règlement clair (objectifs, critères, montants)
Pendant le challenge
- Suivre le cumul individuel en temps réel
- Exiger une facturation distincte de votre prestataire
- Conserver le programme détaillé de tout séminaire
Après chaque attribution
- Informer l’employeur de chaque bénéficiaire
- Déclarer et payer, après chaque versement ou en une fois
- Archiver le récapitulatif au moins trois ans
- Vérifier le seuil de 3 000 € pour le relevé des frais généraux
Le réflexe méconnu : le rescrit social
Un doute sur un dispositif atypique (points convertibles, récompenses mixtes, public hybride) ? Interrogez officiellement l’Urssaf avant le lancement, via une demande de rescrit social. La réponse engage l’administration pour la situation décrite.
Un contrôle se gagne avant qu’il commence : les entreprises qui s’en sortent sans redressement sont celles qui peuvent tout justifier en quelques clics.
Optimiser son dispositif sans prendre de risque
En bref : optimiser, ce n’est pas chercher la faille, c’est tirer le maximum de chaque euro dans un cadre conforme. Quatre leviers font la différence.
Levier 1 : miser sur la valeur perçue
À coût fiscal et social identique, une prime se dilue dans la fiche de paie, une carte prépayée se dépense sans laisser de trace. Un objet choisi ou une expérience vécue, eux, restent associés à votre marque et pèsent bien plus lourd dans la motivation.
Levier 2 : ne payer que ce qui est utilisé
Avec des chèques ou des cartes prépayées, le budget est facturé en amont, utilisé ou non. Sur une plateforme à points bien conçue, seuls les points consommés sont facturés.
Levier 3 : animer avant, pendant et après
Un challenge lancé par e-mail puis oublié jusqu’au palmarès perd la moitié de son efficacité. Lancement, relances, suivi des points, félicitations : c’est cette dynamique qui transforme une action ponctuelle en vrai programme de fidélisation.
Levier 4 : piloter les seuils en temps réel
Un tableau de bord qui affiche le cumul de chaque participant permet d’ajuster une dotation avant une bascule de tranche.
INFINITY : une plateforme qui réunit ces quatre leviers
La plateforme INFINITY d’Aktiva2 est conçue pour fidéliser votre clientèle BtoB et animer vos réseaux de partenaires, sans alourdir votre organisation :
- un espace 100 % à vos couleurs : design, contenus, conditions d’attribution, catalogue ;
- plus de 5 000 références réparties en 12 univers, au libre choix des participants ;
- seuls les points consommés sont facturés ;
- une animation intégrée : actualités, e-mails automatisés, suggestions ;
- un suivi complet : tableaux de bord, classements, back-office avec export et passerelles (API, SSO, FTP) ;
- une gestion externalisée : sourcing, stockage, livraison, SAV et hotline.
Vos équipes se concentrent sur la stratégie, vos participants vivent une vraie expérience, et vous disposez à tout moment des données pour justifier chaque attribution. Mise en place en quelques semaines.
Demander une démo
Découvrez toutes nos solutions d’incentive

Plateforme Web Infinity
Nous proposons une plateforme incentive entièrement digitale et clé-en-main pour piloter vos opérations commerciales et marketing.
Notre plateforme web Infinity
Sourcing Produit
Nous proposons une large gamme de produits de grandes marques pour vous accompagner sur vos opérations cadeaux ou pour votre équipement.
Notre offre de sourcing
Kit parrainage
Remerciez vos clients, vos apporteurs d’affaires, vos collaborateurs pour leurs prescriptions avec le kit de parrainage.
Notre offre de kit parrainage
FAQ : vos questions sur la réglementation incentive 2026
Quelles sont les nouveautés réglementaires pour les incentives en 2026 ?
La principale vient de la double revalorisation du Smic mensuel brut (1 823,03 € au 1er janvier, puis 1 867,02 € au 1er juin). Les seuils de la stimulation externe ont été relevés en cours d’année : franchise annuelle à 280,05 €, bascule en droit commun à 2 800,53 €. La contribution libératoire de 20 % et la limite de 4 opérations par an restent inchangées.
Comment optimiser fiscalement les dispositifs d'incentive ?
Choisissez le bon barème dès le départ, calibrez les récompenses sur les seuils de franchise et privilégiez les formats où seule la consommation réelle est facturée. Pour vos clients professionnels, restez sous 73 € TTC par an et par bénéficiaire pour préserver la TVA.
Quelles sont les obligations des fournisseurs d'incentives ?
Le fournisseur n’a pas d’obligation déclarative propre : c’est l’entreprise organisatrice qui déclare et paie. Mais un prestataire sérieux doit fournir un export des attributions, une facturation détaillée et une information claire sur le barème applicable.
Quels types d'incentives sont autorisés et sous quelles conditions ?
Tous les formats sont permis : primes, chèques et cartes cadeaux, objets, expériences, voyages, catalogues à points. En interne, toute récompense liée à la performance est soumise aux cotisations sociales ; en externe, le dispositif des tiers s’applique sous conditions d’activité et de montant ; pour les indépendants, c’est le cadre des cadeaux d’affaires.
Comment éviter les redressements Urssaf liés aux incentives ?
Identifiez le statut de chaque bénéficiaire, suivez les cumuls individuels, refusez tout fractionnement artificiel des opérations et conservez un récapitulatif complet pendant trois ans. En cas de doute, demandez un rescrit social avant le lancement.